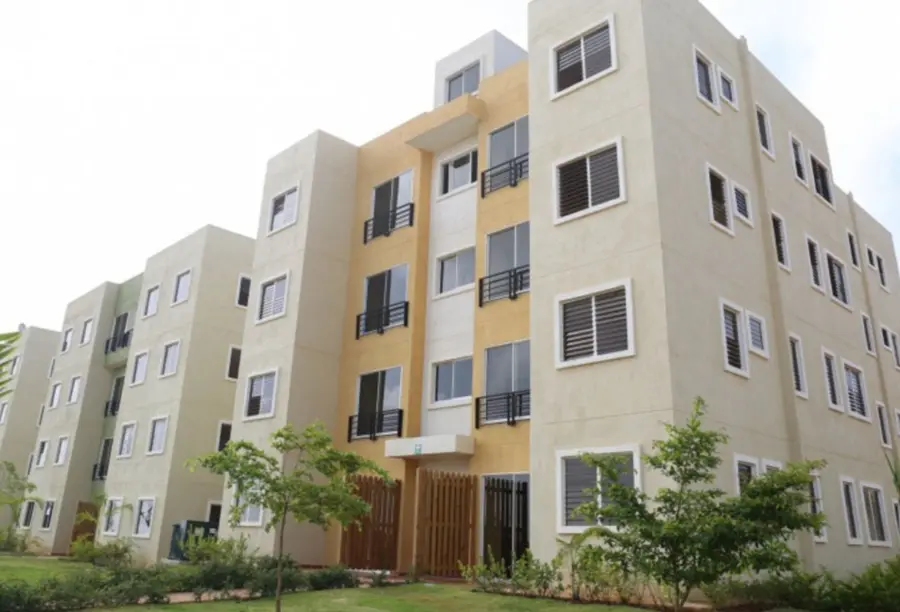

En la República Dominicana, lograr el sueño de la primera vivienda se ha convertido en una verdadera ‘vainita’ para muchas familias. Las tasas de interés de los préstamos hipotecarios están por las nubes, y ni hablar de los costos de construcción, que se han puesto ‘jevi’, complicando un viaje a quienes buscan un techo propio. Según el reporte, Annerys Meléndez, presidenta de la Asociación de Constructores y Promotores de Viviendas (ACOPROVI), ha puesto el grito en el cielo, explicando cómo esta situación eleva las cuotas y reduce de una vez la capacidad de compra de nuestros hogares.
La situación actual no es cosa de ayer; asegún lo dicho, llevamos ya más de tres años con estas tasas disparadas, que aunque ahora parecen haberse estabilizado, lo han hecho en un punto altísimo. Esto trae un ‘klk’ directo a la hora de calificar para un préstamo: si la cuota sube por los intereses y los salarios no le dan pa’ tras a ese ritmo, el banco, sencillamente, no te va a soltar el dinero. Es un círculo que deja a muchos ‘en el aire’, sin poder cumplir con el requisito de que el compromiso hipotecario no supere el 30% o 35% de los ingresos, como establecen las entidades financieras.
Ante este panorama ‘medio turbio’, la representante de ACOPROVI ha lanzado la propuesta de impulsar mecanismos de financiamiento con cuotas fijas por un buen tiempo. Imagínese usted, poder planificarse sabiendo que va a pagar una cantidad específica, sea 30, 40 o 50 mil pesos mensuales, y que eso no le va a cambiar de la noche a la mañana. ¡Eso sí que sería ‘bacano’! Permite a las familias organizarse con su presupuesto sin el susto de que cada cierto tiempo la cuota le meta un ‘fuetazo’ al bolsillo.
En ese mismo orden de ideas, Meléndez valoró de manera positiva las iniciativas que buscan involucrar el sistema de pensiones, creando fondos de garantía o de inversión ligados a los ahorros de los trabajadores. Esto podría abrir la puerta a condiciones más suaves y tasas fijas a largo plazo, ¡una solución ‘chula’ para la clase trabajadora! Además, no se puede dejar de mencionar la importancia capital de los bonos para compradores de vivienda de bajo costo, que son una ayuda del ‘tamaño del mundo’ para reducir la cantidad inicial que las familias necesitan desembolsar.
Toda esta ‘chercha’ con el financiamiento está ligada a un problema más gordo: el déficit habitacional que arrastra nuestro país. Según los datos citados en el reporte, en 2023 se registraban cerca de 1.5 millones de viviendas en falta, con un déficit cuantitativo de aproximadamente 390,000 unidades. ¡Eso es un ‘bonche’ de gente sin un techo digno o adecuado! Es evidente que no podemos seguir con ‘pañitos tibios’ y necesitamos políticas públicas que le metan mano a la situación desde todos los ángulos.
Para enderezar esta ‘guagua’, se requiere un esfuerzo conjunto que toque la oferta y la demanda. Esto implica desde modernizar las normativas municipales, que a veces son un verdadero ‘dolor de cabeza’, hasta el desarrollo de proyectos habitacionales que realmente se ajusten al bolsillo del ‘dominicano de a pie’. Y claro, ampliar las opciones de financiamiento con cuotas ‘asequibles’ es la clave para que más de los nuestros puedan, de una vez por todas, tener su pedacito de tierra y su casa propia. ¡Así es que se avanza en este lío!Si te ha gustado este artículo, ¡compártelo con tus amigos, o déjanos un comentario!