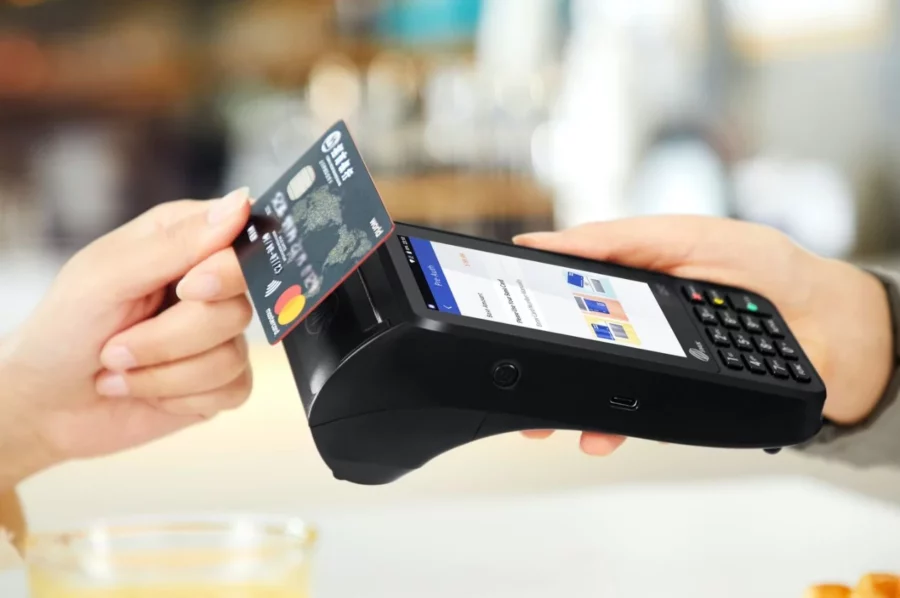

En el trajín del día a día, cancelar una tarjeta de crédito podría parecer una vaina simple: pagas el balance, rompes el plástico y listo. Pero, ¡ojo al ‘clavo’! Según las orientaciones de la Superintendencia de Bancos (SB), la verdad es que hay que coger cabeza y seguir unos cuantos pasos clave para asegurar que el proceso se complete de forma correcta y que no te queden cabos sueltos. La clave para cancelar tarjeta de crédito sin sustos está en la preparación, mi gente.
Lo primero y más importante, antes de siquiera pensar en la cancelación, es asegurarse de que el balance de tu tarjeta esté en cero redondo. Esto significa no solo liquidar lo que ves en tu estado de cuenta actual, sino también verificar que no tengas transacciones en tránsito o pagos pendientes que aún no se hayan reflejado. Imagínate que haces una compra online el día antes de llamar al banco; ese consumo, aunque no aparezca de una vez, podría generarte un dolor de cabeza después.
La SB nos recuerda que los consumos no siempre se reflejan al instante. El comercio tiene su proceso para facturar, y a veces, ese ‘dinerito’ que gastaste puede aparecer en el siguiente ciclo de corte de la tarjeta. Por eso, no te lances a cancelar sin haber monitoreado bien tus movimientos. Espera un poco más de lo usual para estar seguro de que todo lo que gastaste ya está saldado y registrado, así evitas sorpresas desagradables.
Además de los gastos directos, es crucial revisar los cargos asociados al producto que quizás hayas aceptado al momento de contratar la tarjeta. Estamos hablando de la renovación anual, los seguros que uno a veces contrata sin darse cuenta o cargos de emisión si el plástico fue activado, aunque nunca se haya usado. Échale un ojo a tu contrato, que ahí es donde está el verdadero ‘tigueraje’ para entender cuándo aplican esos cargos y cuáles son.
Tener el balance en cero no es la meta final, ¡ni cerca! Uno de los pasos más chulos y a menudo olvidados es cancelar todas esas suscripciones y pagos programados que tienes amarrados al plástico. Piénsalo: el gimnasio, tu plataforma de streaming favorita como Netflix, Amazon, o ese servicio telefónico que pagas automáticamente. Si no los desconectas de la tarjeta que vas a cancelar, ¡pum!, se te genera un nuevo consumo y la vaina se pone fea, haciendo que el proceso se alargue un reguero.
Y si te topas con un cargo que no reconoces, no te desesperes. El Reglamento de Protección al Usuario Financiero es claro: cualquier cargo adicional o emisión de nuevos productos debe ser previamente aceptado por ti. Así que, si ves algo raro, lo primero es ir a tu entidad financiera a pedir que te corrijan esa vaina. Si no te resuelven o no te convence la respuesta, tienes la opción de presentar una reclamación ante ProUsuario, que para eso están.
Una vez que hayas verificado que todo esté en orden: balance en cero, sin consumos pendientes, cargos asociados claros y suscripciones canceladas, entonces sí, puedes solicitar formalmente la cancelación de tu tarjeta. Cada banco tiene su librito para este proceso, así que es bueno que consultes directamente con ellos. Y aquí va un consejo de ‘tigueraje’: siempre pide un comprobante de que la solicitud fue hecha y que te digan el tiempo estimado para que la cancelación se haga efectiva. ¡No dejes eso suelto!
No creas que con solo romper el plástico ya se acabó el lío. Los términos y condiciones de tu contrato siguen vigentes hasta que tu entidad financiera procese la cancelación formalmente. Es decir, el plástico es solo un pedazo de plástico; lo que importa es el papeleo y el sistema. Una vez que el banco te confirme la cancelación, ahí sí, no deben aplicarse nuevos consumos ni cargos adicionales a esa tarjeta. ¡Qué alivio!
Este asunto de la cancelación de tarjetas es más relevante ahora que nunca, ya que los métodos de pago están cambiando a un ritmo acelerado en nuestro país. De acuerdo a la noticia, el Banco Central reportó que hasta julio de este año, había unos 4,070,630 de usuarios con tarjetas de crédito y 8,390,702 con tarjetas de débito. Esto nos muestra la gran cantidad de gente que maneja estos plásticos y, por ende, la importancia de saber cómo gestionarlos bien, hasta el final.
La tendencia en los pagos electrónicos también se refleja en la drástica caída de las transacciones con cheques. Según los datos que menciona el reporte, en 2010 se emitieron 41.3 millones de cheques, cifra que bajó a 14.6 millones en 2025, representando una disminución acumulada del 64.6%. En términos de valor nominal, la reducción también es notable, y si lo ajustamos a valores reales, la caída es aún más pronunciada, con una disminución del 59.0% entre 2010 y 2025.
Esta migración hacia lo digital es evidente con el auge de las billeteras digitales. Las plataformas disponibles en teléfonos móviles y relojes inteligentes se están consolidando como una alternativa moderna, rápida y segura para hacer pagos en la República Dominicana. La noticia destaca que hay unos 1,436,874 de usuarios con tarjetas de crédito en plataformas como Apple y Google Pay, y 844,448 usuarios con tarjetas de débito usándolas. ¡Eso sí que es un cambio jevi en la forma de mover la paca!
Si te ha gustado este artículo, ¡compártelo con tus amigos, o déjanos un comentario!