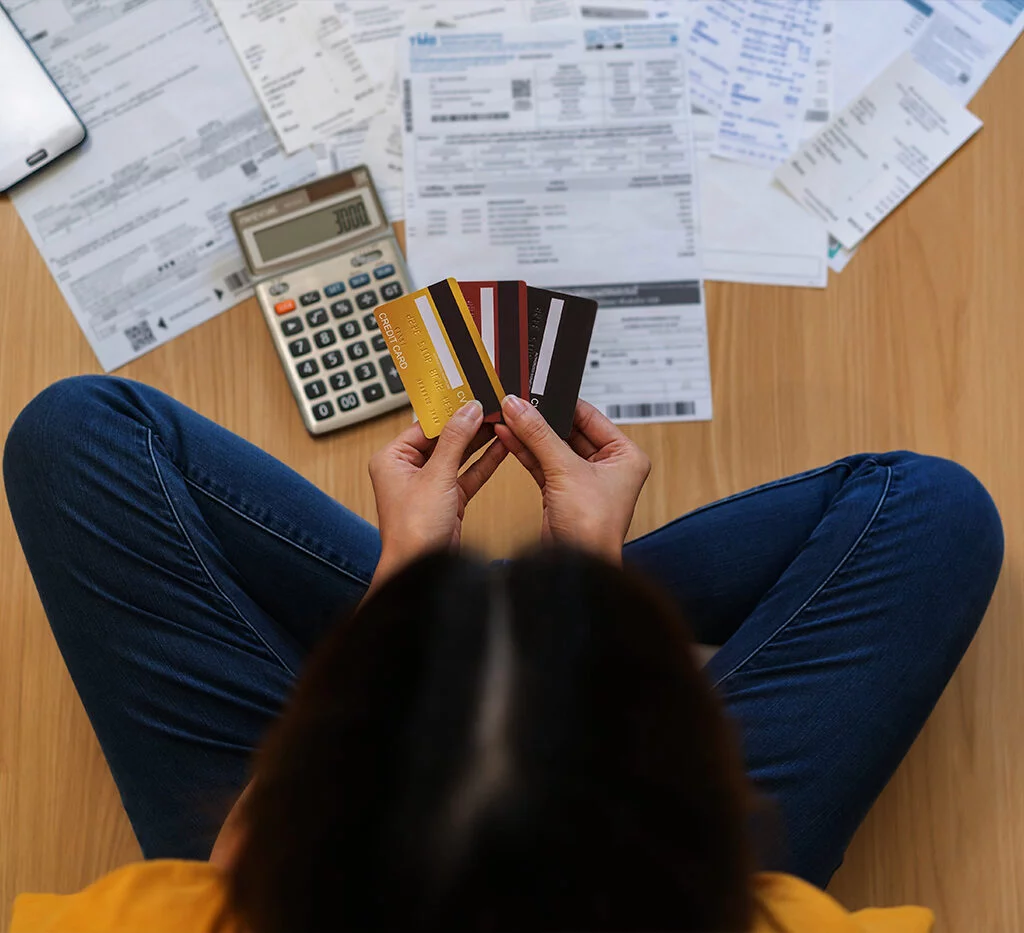

Aquí en el patio, manejar los ‘cuartos’ como se debe y usar el crédito con cabeza fría es lo que te asegura no pasar ‘luchas’. Antes de meterte en un préstamo, es un deber chequear bien las condiciones, ver si las cuotas cuadran con tu presupuesto mensual y pensar qué vaina podría pasar si te aprietas mucho con ese compromiso económico.
Hay un par de ‘señales’ que te avisan que un préstamo quizás no es tu mejor opción, ¡y hay que ponerle ‘ojo’! Por ejemplo, si los términos y condiciones se ven menos favorables que los que hay en el mercado o si tus dudas sobre el préstamo no reciben respuestas claras y a tiempo, eso ya es un ‘ojo’ grande. No te compliques con ‘vueltas’ que no entiendes bien.
Otro banderín rojo es si el pago de las cuotas te va a dejar sin un chele para el ahorro, o si lo quieres para una inversión que tiene más riesgo que cruzar la Duarte a pie un viernes por la tarde. Y ni hablar si las obligaciones son un ‘tigueraje’ tan grande que superan lo que ganas cada mes, comprometiendo tu capacidad económica y tu historial crediticio. En cualquiera de esos casos, lo mejor es ‘parquearse’, revisar tu presupuesto para identificar gastos que se puedan cortar, buscar de dónde sacar más ‘cheles’ o comparar otras opciones de financiamiento.
Ahora bien, si lo que quieres es tener tus finanzas ‘de lo más bien’, hay métodos para organizar el ‘picapollo’ de tus ingresos. La distribución del dinero debe responder a los ingresos, las necesidades y las metas financieras de cada quien, pero hay formas que te ayudan a controlar el gasto, meterle mano al ahorro y tener una mejor idea de dónde va cada ‘peso’.
Una de esas ‘vueltas’ es la famosa regla 50/20/30. Con esta, el 50% de lo que te entra se va para lo básico: techo, comida, la educación de los muchachos, y la ‘guagua’ o el transporte. Un 20% es para tu ahorro o para saldar esas deudas que te tienen en ‘jaque’. Y el 30% restante, ese es el que te puedes dar tus ‘gusticos’, ya sea un viajecito, tus suscripciones favoritas o salir a ‘echar un coro’ por ahí.
También está la regla 80/20, que es más sencilla: consiste en utilizar el 80% de los ingresos para cubrir todos tus gastos, fijos y variables, y el 20% que queda se va directico al ahorro. O si eres de los que les gusta tenerlo todo ‘cuadrado’, el presupuesto basado en metas o de suma cero, donde cada ‘chelito’ tiene su destino específico hasta que no te quede ni un ‘kilo’ suelto. Esto último requiere más ‘disciplina’ que un cuartel, pero con aplicaciones y programando tus pagos y transferencias, la vaina se hace más ‘fácil’ de cumplir.
Al final del día, la forma que elijas para organizar tus ‘cuartos’ dependerá de tu situación personal. Lo crucial es siempre ponerle prioridad a lo que es necesario, evitar comprometer más recursos de los disponibles y tener un plan que te cubra si te sale un ‘imprevisto’ de esos que nadie quiere y que te deje en ‘apuros’.
Y no todo el crédito es ‘malo’, ¿oíste? A veces, una deuda es como un ’empujón’ para lograr vainas grandes, siempre que se utilice de forma planificada. Entre los usos que pueden aportar beneficios se encuentran la adquisición de una vivienda u otros activos que mantengan o incrementen su valor, así como el financiamiento de maquinaria, formación académica y herramientas que contribuyan a mejorar la productividad.
Pero para que esa deuda sea ‘bacana’, tienes que tener una estabilidad económica y perspectivas razonables de ingresos que te permitan cumplir con las cuotas durante la vigencia del préstamo sin andar en ‘correderas’. Además, es clave que te sientes a comparar las tasas de interés, las comisiones y todas las demás condiciones que te ofrecen para ver si la oferta está ‘decente’ en el mercado.
Claro, que vayas a comprar algo que parece una inversión ‘chula’ no te asegura que la deuda sea conveniente, ¿me entiendes? Siempre tienes que evaluar los riesgos inherentes, el costo total del crédito y la capacidad real de pago. No es solo qué compras, sino cómo lo compras y si tu cartera puede con ese ‘moño’ sin que te ahogues.
En resumen, el crédito es una herramienta ‘potente’ si sabes usarla con ‘criterio’ y planificación. Antes de firmar cualquier ‘papel’, compara las ofertas disponibles, calcula el monto de las cuotas y asegúrate de que ese pago no te va a dejar sin lo esencial ni te va a matar por completo la posibilidad de ahorrar. Con un presupuesto bien organizado y decisiones financieras inteligentes, le das un ‘gancho’ al sobreendeudamiento y mantienes tu historial de crédito ‘limpio’ y sin el estrés de los ‘apuros’.
Si te ha gustado este artículo, ¡compártelo con tus amigos, o déjanos un comentario!