
¡Qué vaina, mi gente! Los subsidios que el Gobierno dominicano ha soltado este año ya representan un 1.0 % del Producto Interno Bruto (PIB), una subida que te deja con la boca abierta si lo comparamos con el 0.7 % del año pasado. De un monto de RD$58,625 millones, el gasto se disparó a RD$87,514.8 millones, un incremento jevi de casi el 50 %. ¿Y qué empujó este tigueraje? Pues, la situación en Oriente Medio y su impacto directo en los precios de los combustibles y la energía aquí en el patio. Esos ‘subsidios’ están dándole en la madre a las finanzas públicas.
Este tremendo brinco en el gasto, según la noticia, se debe en gran medida a la ayuda que se le dio a los combustibles y a las transferencias para el sector eléctrico. La idea era mitigar el golpe que estaban dando los precios internacionales del petróleo, en medio de una volatilidad de mercados energéticos que está de lo más bien caliente por las tensiones geopolíticas, ¡una situación que no es para chercha!
Para los combustibles, el Gobierno había presupuestado RD$12,500 millones. Pero, con la crisis bélica en Medio Oriente calentando los precios del petróleo, se metieron RD$10,000 millones adicionales, elevando la partida a un total de RD$22,500 millones. Es un viaje de dinero buscando estabilizar el costo para la gente.
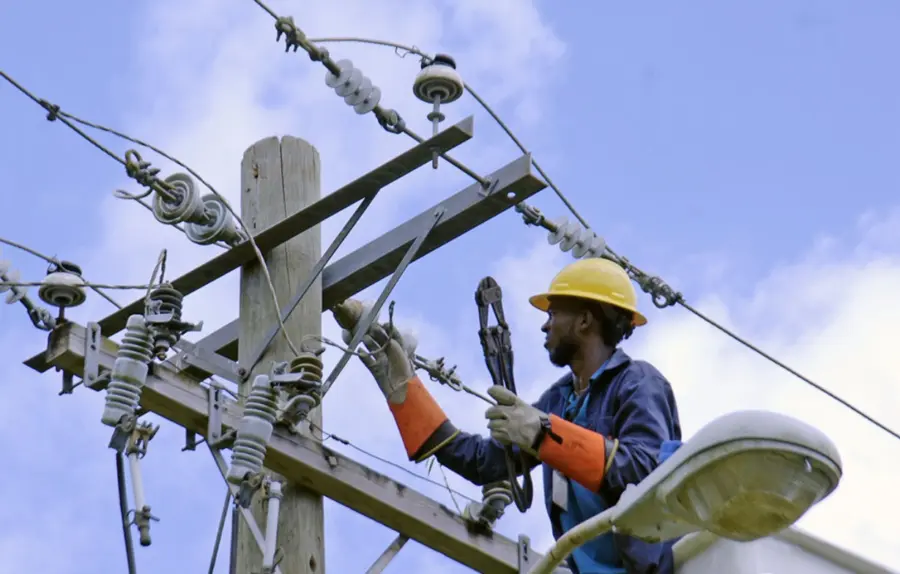
En lo que respecta al sector eléctrico, el plan inicial contemplaba una partida de RD$92,475.8 millones, principalmente para cubrir el déficit de las Empresas Distribuidoras de Electricidad (EDE). Este sector siempre ha sido un dolor de cabeza, y con la situación actual, la presión no baja.
Asegún las estimaciones, las transferencias para el sector eléctrico podrían incluso superar lo presupuestado, lo que representa una presión adicional y un riesgo macroeconómico y fiscal, tal como lo ve el equipo monetario del país. Esto se da en un contexto donde la economía dominicana está muy expuesta a los precios energéticos, a condiciones climáticas adversas como la sequía, que reduce la generación hidroeléctrica y aumenta la dependencia de fuentes más caras, sumado a la incertidumbre del entorno internacional.
El Ministerio de Hacienda y Economía ha señalado que si las condiciones que han disparado las transferencias al sector eléctrico se mantienen, el monto destinado podría superar lo contemplado en el Presupuesto General del Estado, complicando aún más el panorama de las finanzas públicas. El cuero no da pa’ tanto si seguimos por ese camino.
Un informe reciente, el ‘Informe de Coyuntura Macrofiscal Enero-Junio 2026’, detalla que este comportamiento se dio mientras los precios del crudo y el margen de refinación se mantuvieron altos durante el semestre, con un pico cercano a US$59.58 por barril el 12 de mayo, comparado con los US$19.84 del 2 de enero. ¡Una diferencia brutal!
Este panorama refleja que el problema actual no es solo la oferta de crudo, sino que le está dando en la madre a la capacidad global de refinación. La bajada del precio del crudo no se ha sentido con la misma rapidez ni magnitud en los precios de la gasolina y el diésel a nivel internacional, lo que sugiere que la escasez de capacidad de refinación pesa más que la cotización del insumo.
Mirando el resto del 2026, las proyecciones de la OPEP+ y la Administración de Información Energética de los Estados Unidos (EIA) apuntan a una moderación gradual de los precios del petróleo. Se espera que el precio promedio del WTI ronde los US$76.18 por barril en 2026 y baje a US$60.83 en 2027, si Dios quiere.
En cuanto a las materias primas alimentarias, después de las presiones de inicios de 2026, los precios internacionales comenzaron a moderarse a partir de mayo. En junio, el índice de alimentos bajó un 3.6 % respecto al mes anterior, aunque todavía se mantenía un 15.6 % por encima del nivel del mismo mes de 2025. ¡Algo es algo!
Esa caída mensual se explicó principalmente por la reducción de los precios de los mariscos (12.5 %), los cereales (7.5 %), el azúcar (5.2 %) y la carne (0.5 %), mientras que los aceites vegetales también registraron una disminución de 2.2 %. Esto es un respiro, especialmente para los cereales, que vieron mejores perspectivas de oferta y el avance de cosechas en países exportadores, aliviando las presiones.
Por otro lado, el índice de fertilizantes dio un brinco mensual de 14.5 % en marzo, el mayor desde noviembre de 2021. Esto fue por interrupciones en la oferta debido al conflicto en Oriente Medio y el aumento de los costos del gas natural y otros insumos, como la urea, que llegó a US$858 por tonelada métrica a finales de abril.
Sin embargo, la cosa empezó a tranquilizarse durante el segundo trimestre, con una caída más pronunciada en junio de 12.1 %. Esto se debió a la normalización gradual de las cadenas de suministro y a la reducción de las restricciones de oferta después de la reapertura del estrecho de Ormuz, ¡una buena noticia en medio de tanta vaina!
Si te ha gustado este artículo, ¡compártelo con tus amigos, o déjanos un comentario!